

この単元は、税金分野の中でも最も出題頻度が高く、覚えるべき要件が凝縮された超重要テーマです。
ここで確実に押さえるべき最重要ポイントは2つあります。
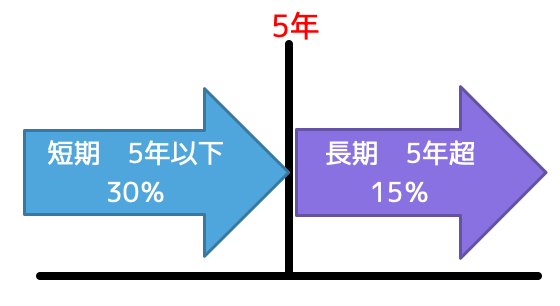
1つ目は、短期と長期の判定基準は「譲渡した年の1月1日現在」で所有期間が5年を超えているかどうかで判断すること(単純に売却日までの日数ではない点に注意)です。
2つ目は、「収用等の5,000万円特別控除」や「居住用財産の3,000万円特別控除」は、所有期間が短期(5年以下)であっても長期(5年超)であっても適用できることです(長期でないと使えない特例との引っかけが頻出です)。
「配偶者や直系血族など特別な関係への譲渡は対象外」「住まなくなった日から3年を経過する日の属する年の12月31日まで」といった頻出の引っかけフレーズを意識しながら、確実に1点をもぎ取れるように整理していきましょう。


所得税は国税です。
譲渡所得
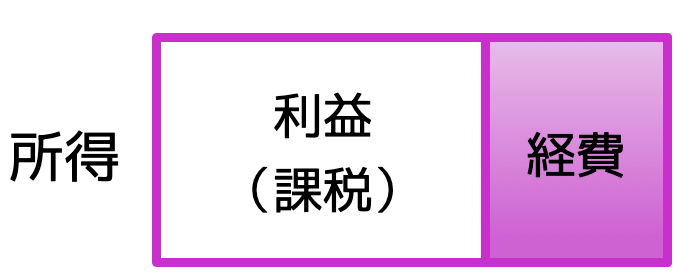
所得(個人が1年間に得た収入から、かかった経費を差し引いた金額)にかかる税金。

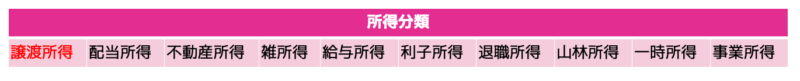
譲渡所得=総収入金額ー(取得費+譲渡費用)
| 取得費 | 譲渡した資産の購入代金、取得時の仲介手数料、登録免許税、不動産取得税など ※取得費が不明な場合、収入金額の5%を取得費とすることができる |
| 譲渡費用 | 譲渡時の仲介手数料、印紙税、解体費用など |
個人が、土地や建物などを譲渡(売却)して利益を得れば、その利益に対して課税される。

課税主体・納税義務者・課税客体・非課税
| 課税主体 | 国 |
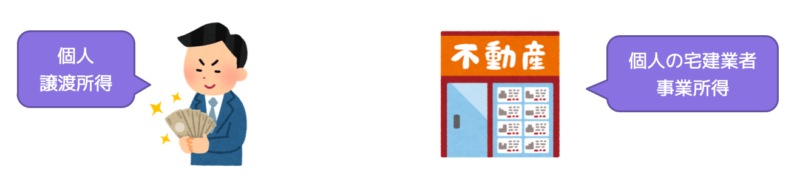
| 納税義務者 | 資産の譲渡により所得を得た個人 ※個人の宅建業者が販売目的で所有している土地を譲渡した場合には、譲渡所得ではなく事業所得となる |
| 課税客体 | 資産の譲渡所得 ※宅建試験で出題 |

短期譲渡所得と長期譲渡所得
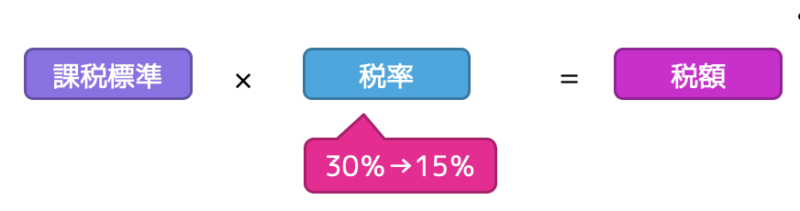
| 短期譲渡所得 | 取得日の翌日から譲渡した年の1月1日における所有期間が5年以下の譲渡 | 税率:30% |
| 長期譲渡所得 | 取得日の翌日から譲渡した年の1月1日における所有期間が5年超の譲渡 | 税率:15% |


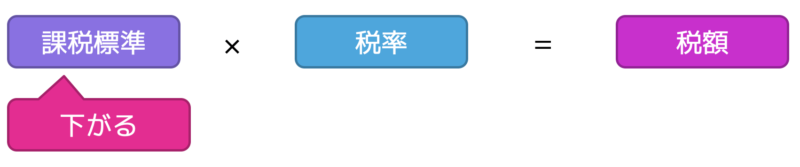
特別控除:課税標準の特例

収用等の5000万円特別控除
収用等によって土地や建物を譲渡した場合、譲渡所得の金額から最高5000万円を控除することができる。
課税譲渡所得の金額=総収入金額ー(取得費+譲渡費用)-5000万円。
譲渡した居住用財産の所有期間が、短期でも長期でも利用できる。
居住用財産の3000万円の特別控除
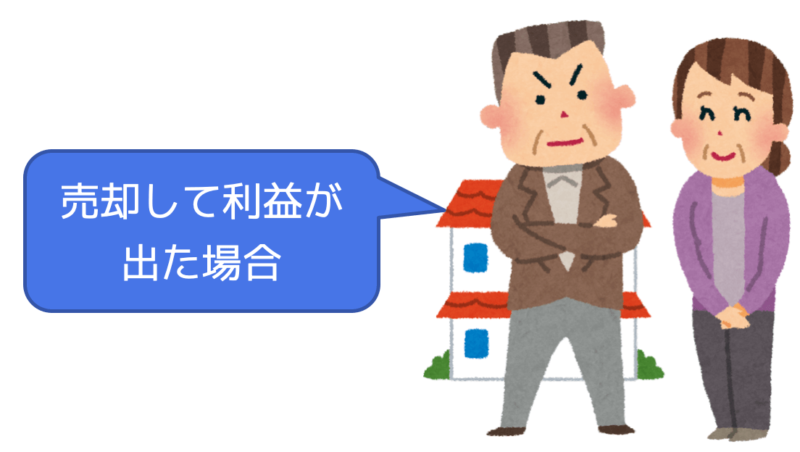
居住用財産を譲渡して譲渡益が生じた場合、譲渡所得の金額から最高3000万円を控除することができる。
課税譲渡所得の金額=総収入金額ー(取得費+譲渡費用)-3000万円。
譲渡した居住用財産の所有期間が、短期でも長期でも利用できる。

譲渡する居住用財産の要件
①現に自己の居住の用に供している家屋であること。
②現に居住の用に供している家屋とともに行う、その敷地の用に供されている土地または権利であること。
③家屋に居住しなくなった日以降、3年を経過する年の12月31日までに家屋、土地、権利を譲渡すること。
居住用財産の特別控除の適用が受けられない場合
①配偶者、直系血族、生計を一にする親族、内縁関係者等への譲渡をする場合。
②新たに居住用財産を取得したときに買換え等の特例を選択、適用を受けている場合。
③前年、または前々年に「居住用財産の3000万円の特別控除」を受けている場合。その年、前年、または前々年に「居住用財産の買換え等の特例」を受けている場合。

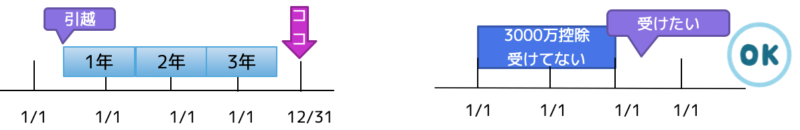
空き家にかかる3000万円の特別控除
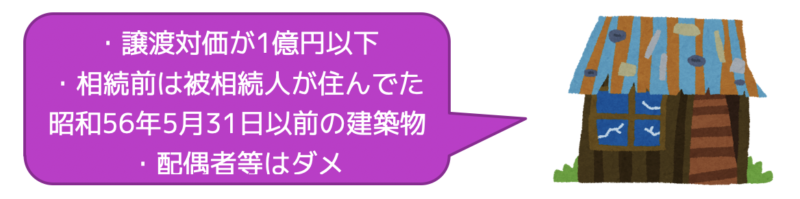
相続の開始直前において、被相続人の居住用であった家屋で、その後、空き家になっていた家屋を一定期間内に譲渡した場合には、その譲渡所得の金額から最高3000万円を控除できる。(相続人が3人以上いる場合、控除額は1人あたり最高2,000万円)
譲渡する居住用財産の要件
①相続の開始の直前において被相続人以外に居住をしていた人がいなかったこと。
②譲渡時において一定の耐震基準を満たすものであること。
③1981年(昭和56年)5月31日以前に建築された家屋であること。
④マンションなど区分所有建物でないこと。
⑤相続開始日から3年を経過する年の12月31日までに譲渡したこと。
⑥譲渡対価が1億円以下であること。
⑦配偶者、直系血族、生計を一にする親族等への譲渡ではないこと。

特別控除の種類
一定の要件に該当する場合の特例としての特別控除の種類。
| 種類 | 控除額 |
| ①収用等による譲渡 | 5,000万円 |
| ②居住用財産の譲渡 | 3,000万円 |
| ③特定土地区画整理事業のための譲渡 | 2,000万円 |
| ④特定住宅地造成事業のための譲渡 | 1,500万円 |
| ⑤農地保有の合理化等のための譲渡 | 800万円 |
| ⑥低未利用土地等の譲渡 | 100万円 |
①〜⑤は所有期間にかかわらず適用を受けることができるが、⑥は長期譲渡所得に限り控除を受けることができる。
一年度に複数の資産を譲渡した場合、それぞれに特別控除の適用を受けることができるが、控除の合計額は年5,000万円が上限となる。
問題に挑戦!
本年中に、居住用財産を譲渡した場合における譲渡所得の課税に関する次の記述はマルかバツか。
1.本年1月1日において所有期間が10年以下の居住用財産については、居住用財産の譲渡所得の3,000万円特別控除(租税特別措置法第35条第1項)を適用することができない。
2.本年1月1日において所有期間が10年を超える居住用財産について、その者と生計を一にしていない孫に譲渡した場合でも、居住用財産の譲渡所得の3,000万円特別控除を適用することができない。
3.譲渡所得とは資産の譲渡による所得をいうので、個人の宅地建物取引業者が販売の目的で所有している土地を譲渡した場合には、譲渡所得として課税される。
4.居住の用に供していた家屋をその者が居住の用に供さなくなった日から2年を経過する日の翌日に譲渡した場合には、その譲渡について、居住用財産の譲渡所得の特別控除の適用を受けることができない。
問題の解説は「あこ課長の宅建講座 譲渡所得税1」を御覧ください。
YouTube:あこ課長の宅建講座も併せてご覧ください。
ブログと連動していますので、さらに理解力がUPしますよ。