

この単元は、前回学習した「3,000万円特別控除」との要件の違いを比較しながら整理することが、試験での失点を防ぐ最大の秘訣です。
ここで確実に押さえるべき最重要ポイントは2つあります。
1つ目は、買換え特例は「所有期間10年超・居住期間10年以上」が必要ですが、前回の3,000万円特別控除は「所有期間・居住期間の制限なし(短期でもOK)」という明確な要件の違いです(「3,000万円控除は利益を消す」「買換え特例は課税を先送りにするだけ」という効果の違いもセットで押さえましょう)。
2つ目は、買換え資産(新しい家)の面積要件は「建物は50㎡以上(上限なし)」「敷地は500㎡以下」という組み合わせであり、「建物50㎡以上500㎡以下」といった引っかけ肢に注意することです。
損失が出た場合の「翌年以降3年間の繰越控除(売却資産の所有期間5年超)」も含め、数字と条件をひとつずつ丁寧に仕分けて得点源にしていきましょう。


譲渡所得税は3回に分けて投稿します。
特定居住用財産の買換えの特例
マイホームの買換え


譲渡資産の要件
| 所有期間 | 10年を超えること |
| 物件の種別 | 個人の居住用財産であること・譲渡の対価が1億円以下であること |
| 居住期間 | 10年以上であること |
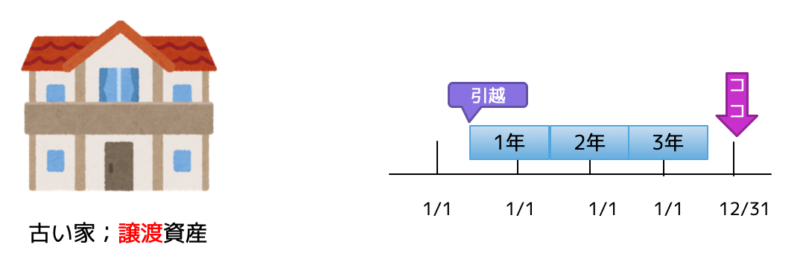
| 譲渡期限 | 家屋に居住しなくなった日以降、3年を経過する年の12月31日までに譲渡 |

買換え資産の要件
| 面積 | 建物は床面積50㎡以上 土地は面積500㎡以下 |
| 築年数 | 既存住宅の場合、建築後25年以内のものであること。 新耐震基準に適合しているものであれば、築年数に関わらずOK |
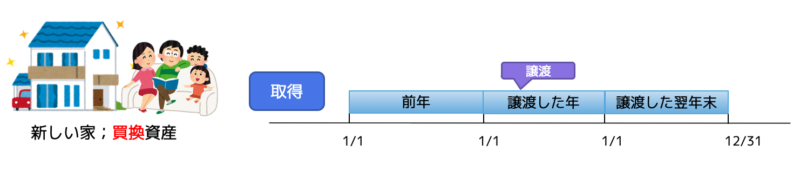
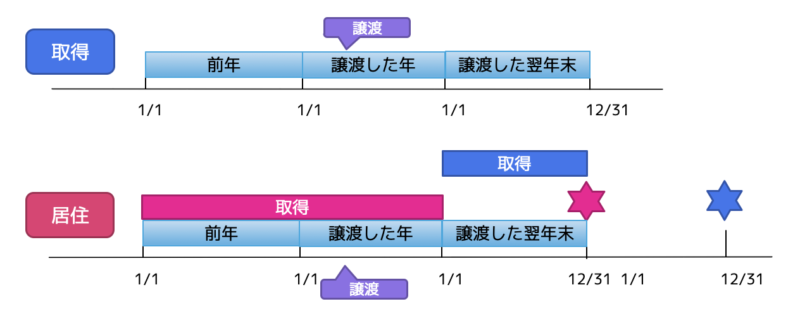
| 取得時期 | 譲渡した年の前年、譲渡した年、譲渡した年の翌年末までの間に取得 |
| 居住の時期 | ①譲渡した年の前年、譲渡した年に取得の場合→譲渡した年の翌年末までに居住 ②譲渡した年の翌年中に取得→取得した年の翌年末までに居住 |


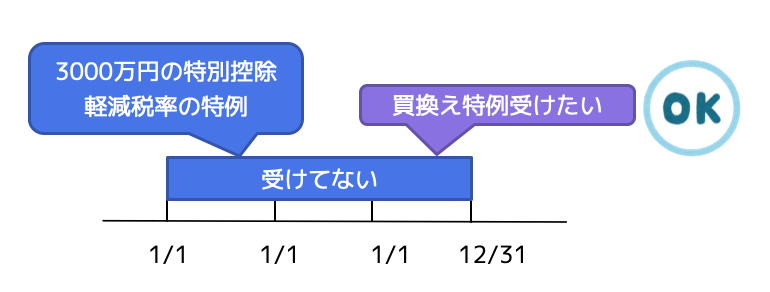
居住用財産の買換え等の特例が受けられない場合
①配偶者、直系血族、生計を一にする親族等への譲渡
②「収用交換等による5,000万円特別控除」を受けている
③その年、前年、または前々年の譲渡所得に、「居住用財産の3,000万円の特別控除」や「居住用財産を譲渡した場合の軽減税率の特例」を受けている

居住用財産の買換え等の場合の譲渡損失の損益通算および繰越控除の特例
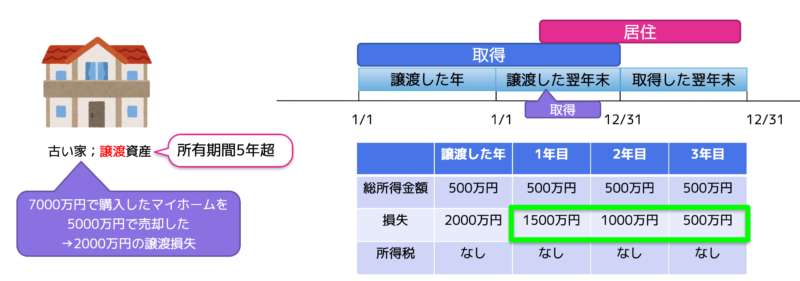
個人が居住用財産を譲渡し、かつ、譲渡をした翌年の12月31日までに、居住用財産の取得をし、その取得の日から翌年の12月31日までに居住の用に供する場合、その譲渡資産に係る譲渡損失が生じたときは、一定の要件のもと、翌年以降3年間にわたって、譲渡損失と各年の他の所得からの繰り越し控除ができる。

問題に挑戦!
租税特別措置法第36条の2の特定の居住用財産の買換えの場合の長期譲渡所得の課税の特例に関する次の記述は、マルかバツか。
1.買換資産とされる家屋については、譲渡資産の譲渡をした日からその譲渡をした日の属する年の12月31日までに取得をしたものであることが、適用要件とされている。
2.譲渡資産とされる家屋については、その譲渡に係る対価の額が5,000万円以下であることが、適用要件とされている。
3.譲渡資産とされる家屋については、その譲渡をした日の属する年の1月1日における所有期間が5年を超えるものであることが、適用要件とされている。
4.買換え資産とされる家屋については、その床面積のうち自己の居住の用に供する部分の床面積が50㎡以上のものであることが、適用要件とされる。
問題の解説は「あこ課長の宅建講座 譲渡所得税2」を御覧ください。
YouTube:あこ課長の宅建講座も併せてご覧ください。
ブログと連動していますので、さらに理解力がUPしますよ。