
毎年、固定資産税と不動産取得税はどちらかが出題されています。ポイントさえ押さえれば確実に得点源にできる単元です。
ここで確実に押さえるべき最重要ポイントは2つあります。
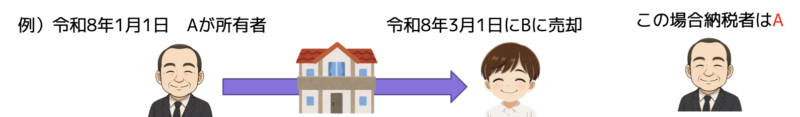
1つ目は、納税義務者は「1月1日(賦課期日)現在の所有者」であり、年の途中で不動産を売却したとしても、市町村に対するその年度の納税義務者は1月1日時点の売主のままであることです(買主との日割り清算はあくまで当事者間の特約にすぎません)。
2つ目は、「住宅用地の課税標準の特例(200㎡以下は1/6、超える部分は1/3)」と「新築住宅の税額減額特例(120㎡相当部分の税額を1/2減額)」という、2つの異なる軽減の仕組みを混同しないことです。
免税点の合算ルール(同一市町村内なら筆ごとに分かれていても合算)や固定資産評価審査委員会への不服申立てなど、過去問で問われた頻出ポイントを語呂合わせとともに確実に頭へ定着させていきましょう。
 あこ課長
固定資産税は地方税です。
課税主体・納税義務者・課税客体
不動産を保有している場合、毎年、固定資産税がかかる。
| 課税主体 | 不動産(資産)が所在する市町村(市町村税) |
| 納税義務者 | 原則、固定資産の所有者 →賦課期日(1月1日)現在、固定資産課税台帳に所有者として登記されている者 区分所有建物の場合、原則、家屋及び敷地については一棟全体の固定資産税額を持分割合で按分する(タワーマンション等の場合は補正率によって補正あり) 例外①質権が設定されている場合は質権者 ②100年を超える存続期間の定めがある地上権が設定されている場合は地上権者 ③災害等により所有者が不明の場合、賦課期日における使用者 ④登記されているものが死亡している場合は現に所有している者 |
| 課税客体 | 固定資産(土地、建物、償却資産)に対して税金がかかる |
非課税・課税標準・税率・納付方法
| 非課税 | 所有者が国・地方公共団体の場合 |
| 課税標準 | 賦課期日(1月1日)現在での、固定資産課税台帳に登録されている価格 土地は更地価格。3年に一度、評価替えを行う |
| 税率 | 標準税率は1.4/100 1.4% 条例によって、1.4%を超える税率を定めることができる |
| 納付方法 | 普通徴収。納税通知書は遅くとも納期の10日前までに交付される 納期は4月.7月.12月および2月中において市町村の条例で定める。 ただし、特別の事情がある場合には、これと異なる納期を定めることができる |

なお、都市計画税は固定資産税とあわせて賦課徴収することができる。
固定資産税固定資産課税台帳と縦覧帳簿
市町村は固定資産の価格などを、毎年3月31日までに決定し、固定資産課税台帳に登録する。
固定資産の価格の具体的な求め方などは、総務大臣が定めて告示する固定資産評価基準に基づいて固定資産評価員が行う。
市町村長は価格等を記載した縦覧帳簿を、毎年3月31日までに作成し、その縦覧帳簿またはその写しを一定期間、納税者の縦覧に供しなければならない。
市町村長は納税義務者や賃借権者などの求めに応じ、固定資産課税台帳のうち関係する固定資産に関する事項が記載されている部分を閲覧に供しなければならない。
記載されている住所が明らかにされることにより人の生命又は身体に危害を及ぼすおそれがある場合、当該住所を削除する等の措置を講じたもの又はその写しを閲覧に供することができる。
| 固定資産課税台帳 | 縦覧帳簿 |
| 納税義務者や賃借人がいつでも閲覧できる | 当該市町村内に所在する土地・家屋に対して課する 固定資産税の納税者が期間限定で縦覧できる |
市町村長は納税義務者、土地と家屋の賃借権者などの求めに応じ、固定資産課税台帳に記載されている一定の事項についての証明書を交付しなければならない。
固定資産税の納税者は、台帳の登録価格について不服がある場合、一定期間内に文書をもって固定資産評価審査委員会に審査を申し出ることができる。

免税点
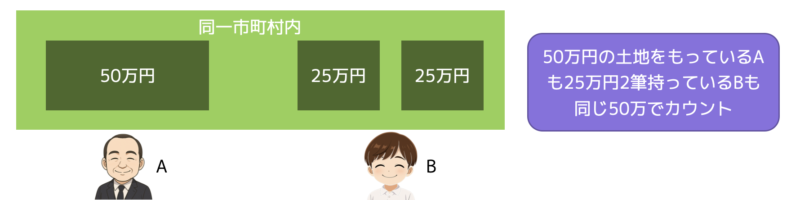
同一市町村内で同一の者が持っている固定資産の課税標準となるべき額(一筆ごと・一戸ごとの額ではない)が免税点に満たない場合は、原則として課税されない。
| 土地 | 30万円未満 |
| 家屋 | 20万円未満 |
| 償却資産 | 150万円未満 |
免税点ごろあわせ

課税標準の特例
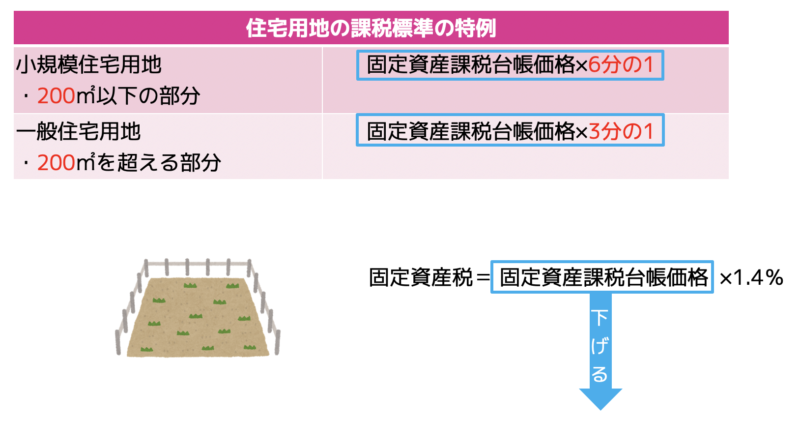
小規模住宅用地の場合、200㎡以下の部分→固定資産課税台帳価格×6分の1となる。
一般住宅用地の場合、200㎡を超える部分→固定資産課税台帳価格×3分の1となる。
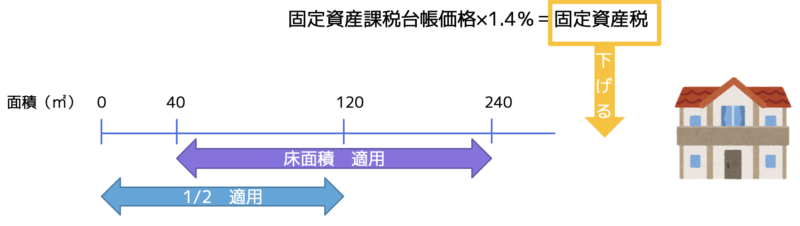
新築住宅の税額減額の特例
| 地上3階以上の中高層耐火建築物等 | 左記以外 | |
| 床面積 | 40㎡以上240㎡以下 | |
| 期間 | 5年間 | 3年間 |
| 減額される額 | 120㎡までの部分について固定資産税が2分の1となる | |
問題に挑戦!
固定資産税に関する次の記述はマルかバツか
1.住宅用地のうち小規模住宅用地(200㎡以下)に対して課する固定資産税の課税標準は、当該小規模住宅用地に係る固定資産税の課税標準となるべき価格の3分の1の額である。
2.市町村長は、納税義務者等の求めに応じ、法令で定めるところにより固定資産課税台帳を閲覧に供しなければならない。ただし、当該部分に記載されている住所が明らかにされることにより人の生命又は身体に危害を及ぼすおそれがある場合、当該住所を削除する等の措置を講じたもの又はその写しを閲覧に供することができる。
3.市町村は、土地、家屋又は償却資産に対して課する固定資産税額が、土地にあっては30万円、家屋にあっては20万円、償却資産にあっては150万円に満たない場合においては、原則として固定資産税を課することができない。
4.固定資産税は、固定資産の所有者として、登記簿又は土地補充課税台帳若しくは家屋補充課税台帳に所有者として登記又は登録されている者に対して課されるため、所有者として登記又は登録されている個人が賦課期日前に死亡している場合、固定資産課税台帳に新たな所有者が登録されていなければ何人に対しても固定資産税を課することはできない。
問題の解説は「あこ課長の宅建講座 固定資産税」を御覧ください。
あこ課長YouTube:あこ課長の宅建講座も併せてご覧ください。
ブログと連動していますので、さらに理解力がUPしますよ。