国税は印紙税、登録免許税、所得税、贈与税から1問出題されます。
この単元で確実に押さえるべき最重要ポイントは2つあります。
1つ目は、「建物の賃貸借契約書」は印紙税がかかりませんが、「土地の賃貸借契約書」は課税対象(返還されない権利金等の額が記載金額)になるという対象物の違いです。
2つ目は、金額の判定において、「交換契約で双方の金額がある場合は高い方の金額」を採用するのに対し、「変更契約で増額する場合は差額」が記載金額になるという判定ルールの明確な違いです。
「契約書なのか領収書なのか」「印紙を貼り忘れても契約そのものは有効」といったひっかけの定番をしっかり意識しながら、具体例とセットで整理していきましょう。
 あこ課長
印紙税は国税です。
課税主体・納税義務者・課税客体
課税文書を作成した場合に課される税金。
| 課税主体 | 国 |
| 納税義務者 | 課税文書の作成者 |
| 課税客体 | 課税文書(売買契約書等)に対して税金がかかる |
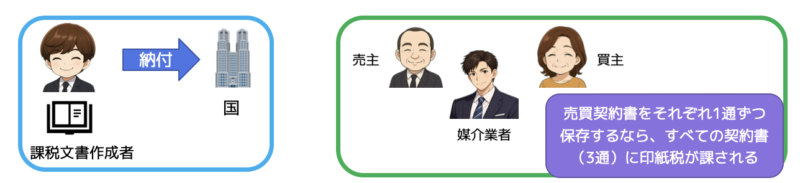
1つの課税文書を2人以上で作成した場合には、連帯して納付する義務がある。
課税文書
課税文書に該当するもの
①不動産の譲渡に関する契約書→売買契約書・交換契約書など。
②金銭等の受取書・領収書(5万円以上)。
③地上権または土地の賃借権の設定・譲渡に関する契約書→土地の賃貸借契約書など。
④請負に関する契約書→工事請負契約書など 。
⑤一時的に作成する仮契約書や覚書など。
課税文書に該当しないもの。
①土地以外の賃借権の設定・譲渡に関する契約書→建物の賃貸借契約書など。
②抵当権・永小作権・地役権・質権の設定・譲渡に関する契約書→抵当権の設定契約書など。
③委任に関する契約書→媒介契約書・委任契約書など。
④使用貸借に関する契約書。
非課税
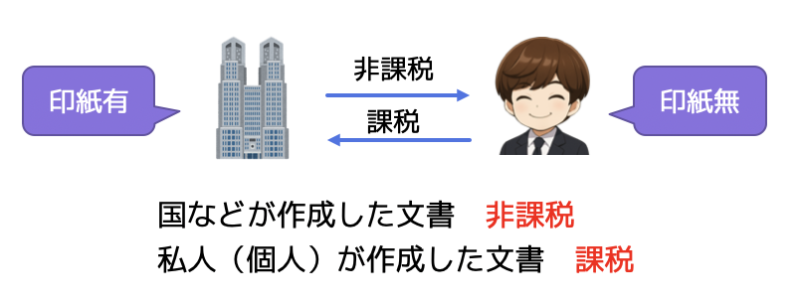
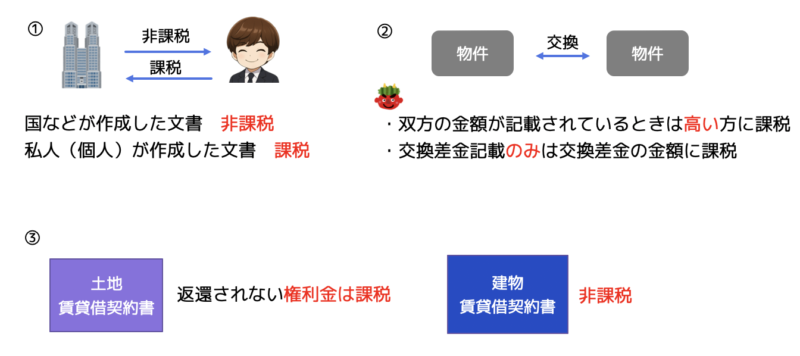
①国、地方公共団体が作成する文書。
※国と個人で作成したら、国が保存している個人が作成した文書に課税される
②記載金額5万円未満の受取書
③営業に関しない受取書(個人住宅の売却時の領収書など)
④建物の賃貸借契約書等
課税標準
電子契約の場合は非課税となる。
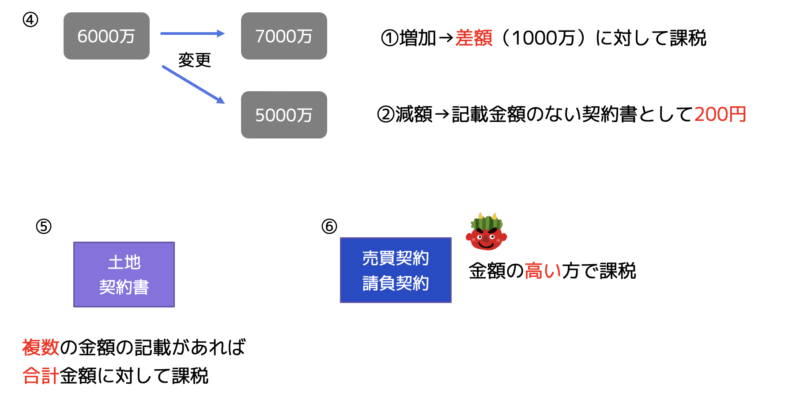
文書に記載された金額 ※複数の金額が記載されている場合は、その合計額。消費税は含まない。
金額の記載のない契約書については一律200円
| 契約書 | 記載金額 |
| 売買契約書 | 売買代金 |
| 交換契約書 | 対象物の双方の金額が記載されているとき →いずれか高い方の金額 交換差金のみが記載されているとき →交換差金の金額 |
| 贈与契約書 | 記載金額のない契約書として200円の印紙税が課される |
| 地上権または土地の賃借権の設定・譲渡に関する契約書等 | 権利金や礼金など、後日返還されることが予定されていない金額に対して課税 (返還される予定がある保証金や敷金は該当しない) |
| 変更契約書 | ・契約金額を増加させるとき →増加金額に対して課税 ・契約金額を減少させるとき →記載金額のない契約書として200円課税 |
一通の契約書に売買契約と請負契約の両方が併記されている場合は、高い方の金額にかかる文書として課税される。
納付方法
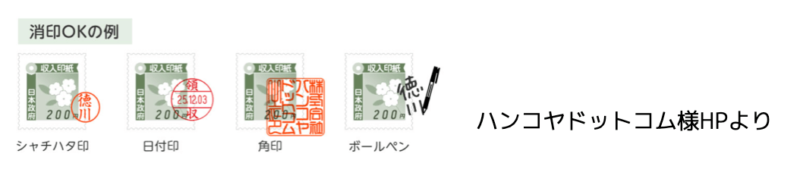
印紙を貼付して、消印する方法によって納付。
印紙を貼る場合は、文書と印紙の彩紋とにかけて判明に消印しなければならない。
また、作成者、その代理人、使用人、その他の従業員の印章もしくは署名で消さなければならない。
過怠税
貼付のない場合は、原則、不貼付額の3倍の過怠税を支払う。(契約は有効)自己申告の場合は1.1倍。
印紙は貼付されているが、消印のないものは、印紙の額面金額分の過怠税を支払う。
まとめ図解
問題に挑戦!
印紙税に関する次の記述はマルかバツか。なお、以下の領収書又は契約書はいずれも書面により作成されたものとする。
1.建物の賃貸借契約に際して敷金を受け取り、「敷金として20万円を領収し、当該敷金は賃借人が退去する際に全額返還する」旨を記載した敷金の領収証を作成した場合、印紙税は課税されない。
2.土地譲渡契約書に課税される印紙税を納付するため当該契約書に印紙をはり付けた場合には、課税文書と印紙の彩絞とにかけて判明に消印しなければならないが、契約当事者の代理人又は従業者の印章又は署名で消印しても、消印をしたことにはならない。
3.当初作成の「土地を1億円で譲渡する」旨を記載した土地譲渡契約書の契約金額を変更するために作成する契約書で、「当初の契約書の契約金額を2,000万円減額し、8,000万円とする」旨を記載した変更契約書は、契約金額を減額するものであることから、印紙税は課税されない。
4.国を売主、株式会社A社を買主とする土地の譲渡契約において、双方が署名押印して共同で土地譲渡契約書を2通作成し、国とA社がそれぞれ1通ずつ保存することとした場合、A社が保存する契約書には印紙税は課税されない。
問題の解説は「あこ課長の宅建講座 印紙税」を御覧ください。
あこ課長YouTube:あこ課長の宅建講座も併せてご覧ください。
ブログと連動していますので、さらに理解力がUPしますよ。